
- Lo que trae la nota del 26 de octubre
- Cuarenta créditos, no quince años
- Trabajar aquí y no sumar
- Tus años de España y el convenio de 1988
- El convenio nuevo, firmado en 2024 y sin fecha
- Una media de 35 años, con ceros
- El 3,6% empieza a contar a los 62
- Si cobras antes de tiempo y sigues trabajando
- El tope de 192.300 y tu nómina
- La canguro también cotiza
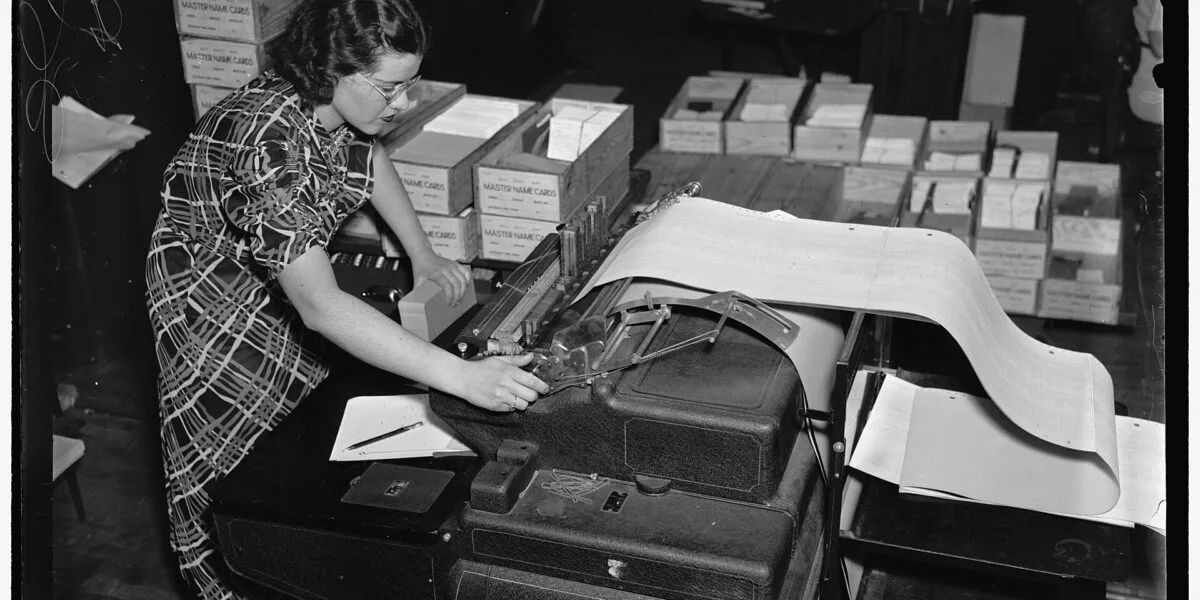
En 1937, en una oficina de Baltimore, una mujer con gafas pasaba números de cuenta a un libro de hojas sueltas con una máquina del tamaño de un aparador. A su espalda, cajas con la etiqueta «Master name cards». Así apuntaba la Junta de la Seguridad Social a quién había dado cada número.
Casi noventa años después, lo que ganas se sigue apuntando a tu nombre, y de ahí sale la pensión. El lunes 26 de octubre, la SSA (la Seguridad Social americana) publicó en el Federal Register, el BOE de aquí, las cifras de 2027. ¿Cuánto hay que ganar para que un año cuente? ¿Y lo cotizado en España?
1.970 $
Lo que hay que ganar en 2027 para que la Seguridad Social te apunte un crédito. Con 7.880 $ en el año (la cuenta es mía) tienes los cuatro que se pueden sumar.
Aquí no hay cifras mías. Las únicas que tengo son las del Ajuste de Estado de 2017-2018, 271 días y cero RFE, y no sirven para esto. Lo demás sale de la SSA, del IRS (la Hacienda de aquí) y de la ley española, cada cosa con su enlace.
Lo que trae la nota del 26 de octubre#
El porcentaje ya se sabía: la SSA anunció el 14 de octubre que las prestaciones de 76 millones de personas subirán un 3,6% en 2027, unos 75 dólares al mes para el jubilado medio, desde enero. La nota del Federal Register, que la ley pide antes del 1 de noviembre, añade lo que toca a quien trabaja.
192.300 $
Sueldo máximo sobre el que se cotiza a la Seguridad Social en 2027 (184.500 en 2026)
25.560 $
Lo que puedes ganar en 2027 sin que te retengan pensión si ya cobras y ese año no cumples la edad completa
2.170 $
Prestación media estimada de un jubilado al mes en enero de 2027, ya con el 3,6%
Las tres cifras están en la hoja de cambios de 2027. El tope, el crédito, los límites de ganancias y los tramos de la fórmula dependen de un solo número: el salario medio nacional de 2025, 72.800,33 dólares. El 3,6% viene de los precios, medidos con el IPC de los asalariados urbanos (el CPI-W).

Cuarenta créditos, no quince años#
En España, la jubilación pide quince años cotizados, dos de ellos dentro de los quince últimos (artículo 205 de la Ley General de la Seguridad Social). Aquí no se cuentan años ni días. Se cuentan créditos, credits o quarters of coverage en los papeles, y cada uno es una cantidad de dinero ganado.
Según la página de créditos de la SSA, hacen falta 40 para jubilarse. Se suman como mucho cuatro al año, y puedes juntarlos en pocos meses. Pasar de 40 no sube la pensión, que depende de la media de lo que ganaste.
- Quince años cotizados, dos en los últimos quince
- Cuentan los días de alta
- La vida laboral no enseña lo cotizado fuera
- Cuarenta créditos, cuatro al año como mucho
- Cuentan los dólares: 1.970 por crédito en 2027
- El historial de la SSA solo recoge lo ganado aquí
💡 Veredicto: allí te cuentan el tiempo que estuviste de alta; aquí, el dinero que cobraste.
Lo de los días lo dice la propia SSA en su ficha sobre España. La Tesorería, a su manera, también: el informe de vida laboral da «el número de días que has estado en alta» y avisa de que no podrás consultar periodos en el extranjero.
Trabajar aquí y no sumar#
Hay casos en los que cobras un sueldo aquí y no sumas ni un crédito. Dos tocan de cerca a quien viene de España. El primero lo explica el IRS: los estudiantes con visado F-1 o J-1, en general mientras lleven menos de cinco años naturales en el país, no cotizan por el trabajo que les permite el visado.
El segundo es el del desplazado. Si tu empresa española te manda aquí una temporada y pide a la Tesorería el certificado E/USA 1, sigues cotizando en España y no aquí. En los convenios americanos, esa regla vale en general para destinos previstos de cinco años o menos.
Tus años de España y el convenio de 1988#
España y Estados Unidos tienen convenio de Seguridad Social desde el 1 de abril de 1988. No junta las dos carreras en una sola pensión: cada país paga la suya. Sirve para que quien se queda corto en uno complete el mínimo con lo del otro. La ficha de la SSA lo resume así:
- Si tienes 40 créditos americanos, cobras la pensión americana normal y la SSA no puede contar tus años de España.
- Si no llegas, pero tienes al menos seis créditos (en general, año y medio de trabajo), la SSA puede sumar tus periodos españoles para alcanzar el mínimo y pagarte una pensión parcial, en proporción a la parte de tu carrera hecha aquí.
- España hace lo mismo al revés, siempre que tengas al menos un año cotizado allí.
- Cada país paga su parte, cada mes, por el mes anterior.
Para esa suma, el texto del convenio (artículo 17) pone una regla: la SSA te apunta un crédito por cada 91 días cotizados en España en un año, y lo que sobra cuenta como uno más, sin pasar de cuatro al año ni repetir trimestres ya cotizados aquí.
Seis créditos es poco, y es la puerta. Si vas a trabajar aquí poco tiempo y piensas volver, yo no me quedaría por debajo (es opinión mía). ¿Y cómo se pide luego la pensión? Según la ficha, así:
Pide en un solo país
Puedes solicitar en una oficina de la SSA y pedir que la solicitud valga también para España. La pensión española se pide allí mismo, con el formulario E/USA.
Lleva los dos números
El de la Seguridad Social americana y el español, la prueba de edad, tus ganancias americanas de los últimos 24 meses y lo que tengas de tu cotización en España.
Espera dos respuestas
Cada país tramita con sus propias leyes, cuenta lo del otro cuando haga falta y te comunica su decisión por separado.
La ficha guarda también una frase que suena a otra época. La dejo como la dice la SSA, porque no he podido comprobarla.
🤯
La pensión española, por giro postal
Según la SSA, quien vive en Estados Unidos recibe la pensión española «generally» por giro postal internacional. Si sigue siendo así en 2026, no lo sé.
Ficha del convenio con España de la SSA, apartado «Payment of benefits»
El convenio nuevo, firmado en 2024 y sin fecha#
El 8 de abril de 2024 se firmó en Madrid un convenio nuevo que sustituirá al de 1986. Según el Gobierno, España haría dos cálculos, uno solo con lo cotizado allí y otro sumando lo de aquí, y pagaría el mayor. Con el de 1988, si llegas al mínimo solo con España, el segundo no se hace.
El Congreso lo autorizó el 14 de noviembre de 2024 y el Senado, el 18 de diciembre. ¿Está en vigor? No lo he encontrado: la lista de convenios en vigor de la SSA solo recoge el de 1986, y en el BOE no he dado con la fecha. Con años en los dos países, pregúntalo antes de jubilarte.
Una media de 35 años, con ceros#
La pensión americana sale de tus 35 mejores años de ganancias, ajustadas por la subida de los salarios. La SSA los suma y divide entre los meses de 35 años. Si has trabajado aquí quince, los otros veinte entran como cero (el ejemplo es mío; la regla, de la SSA).
A esa media se le aplica una fórmula por tramos. Para quien cumpla 62 en 2027, según la nota del Federal Register, es esta:
- El 90% de los primeros 1.340 dólares de la media mensual.
- El 32% de lo que haya entre 1.340 y 8.077.
- El 15% de lo que pase de 8.077.
La fórmula devuelve más, en proporción, a las medias bajas, así que los veinte ceros duelen algo menos de lo que parece. Algo. Es lectura mía.
El caso del otro extremo lo pone la propia SSA. Quien haya cotizado por el tope cada año desde los 22 y se jubile a los 62 en 2027 tendría una pensión base de 4.395,10 dólares al mes, y cobraría un 30% menos por adelantarse.
📌 El 401(k) va aparte. Nada de esto incluye lo que ahorres por tu cuenta. Esa otra pata de la jubilación la conté en el 401(k) explicado para españoles.
El 3,6% empieza a contar a los 62#
En septiembre, al contar cómo se calcula el COLA, el ajuste anual por coste de vida, dejé sin afirmar si toca a quien aún no cobra. Un folleto de la SSA de mayo de 2026 lo aclara, y la nota del 26 de octubre lo pone con fechas.
Los aumentos te corresponden desde el año en que cumples 62, aunque no pidas la pensión hasta la edad completa o los 70. Si los cumpliste en 2026 o antes, el 3,6% se suma a tu pensión base, la cobres o no; si los cumples en 2027 o después, no te toca. Quien ya cobra lo verá en enero.
Si cobras antes de tiempo y sigues trabajando#
La edad completa es 67 años si naciste en 1960 o después. Si empiezas a cobrar antes y sigues con un sueldo, la SSA te retiene parte de la pensión por encima de estos límites de 2027:
- Antes del año en que cumples la edad completa: 25.560 dólares al año. Por encima, te retienen 1 dólar de cada 2 que ganes.
- El año en que la cumples: 67.920, contando solo los meses anteriores. Por encima, 1 de cada 3.
- Desde el mes en que la cumples: sin límite.
El tope de 192.300 y tu nómina#
En la nómina americana, la Seguridad Social se lleva el 6,2% del sueldo y Medicare el 1,45%, y la empresa paga otro tanto. El 6,2% se para en el tope; el 1,45%, no. Por encima de 200.000 dólares de ingresos del trabajo (250.000 en declaración conjunta) hay un 0,9% más de Medicare.
Con el tope de 2027, lo máximo que una empresa puede retenerte para la Seguridad Social son 11.922,60 dólares al año (cuenta mía), 483,60 más que en 2026. Está en el W-2 que te manda la empresa en enero: casilla 3, el sueldo que cotiza; 4, lo retenido; 5, el sueldo sujeto a Medicare.
💎 CONSEJO PRO
Abre tu cuenta de my Social Security y compara su historial con tus W-2. La SSA recomienda revisarlo cada año y explica ahí cómo avisar de un error. Ese historial cuelga de tu Social Security Number, el número que nació para llevar la cuenta de lo que cotizas.
La canguro también cotiza#
Si en 2027 pagas 3.100 dólares o más a una persona que trabaja en tu casa como empleada tuya, sea canguro o limpieza, su sueldo cotiza y las cotizaciones las gestionas tú, que eres el empleador. Cuenta lo que pagas en dinero, también por cheque. En 2026 el umbral es de 3.000, según la publicación 926 del IRS.
Quedan fuera tu cónyuge, tus hijos menores de 21, en general tus padres y los menores de 18 si ese trabajo no es su ocupación principal (si es estudiante, no se considera que lo sea). Tampoco es empleada tuya quien manda una agencia que decide cómo se trabaja ni, en general, quien cuida a tus hijos en su casa.
❓ Preguntas frecuentes#
¿Cuánto hay que ganar en 2027 para sumar un crédito de la Seguridad Social?
1.970 dólares de ganancias cubiertas por cada crédito, frente a 1.890 en 2026. Se suman cuatro al año como mucho, así que con 7.880 dólares ganados en 2027 tienes el año completo, aunque los ganes en pocos meses. Para la pensión de jubilación hacen falta 40 créditos, unos diez años de trabajo.
¿Cuentan mis años cotizados en España para la pensión americana?
Solo si no llegas a los 40 créditos americanos. Con el convenio de 1988, si tienes al menos seis aquí, la SSA puede sumar tus periodos españoles (un crédito por cada 91 días) para alcanzar el mínimo y pagarte una pensión parcial, proporcional a lo trabajado en Estados Unidos. Con los 40, no puede contarlos.
¿Me toca la subida del 3,6% si todavía no cobro la pensión?
Depende de tu edad. La SSA aplica los aumentos desde el año en que cumples 62, aunque no pidas la pensión hasta más tarde. Si cumpliste 62 en 2026 o antes, el 3,6% ya se suma a tu pensión base; si los cumples después, no. Quien ya cobra lo verá en los pagos de enero de 2027.
¿Cuál es el tope de cotización a la Seguridad Social en 2027?
192.300 dólares de sueldo al año, frente a 184.500 en 2026. Por encima ya no se paga el 6,2% de la Seguridad Social, pero sí el 1,45% de Medicare, que no tiene tope. Una empresa puede retenerte como mucho 11.922,60 dólares; si tienes dos, el exceso se reclama como crédito en la declaración, según el IRS.
🎯 Puntos clave#
- Piensa en créditos. Cuarenta para jubilarte, cuatro al año como mucho, 1.970 dólares cada uno en 2027.
- Revisa tu historial cada año. En my Social Security, con tus W-2 al lado.
- Pide también tu vida laboral española. Ninguno de los dos papeles enseña lo del otro país.
- No te quedes por debajo de seis créditos si vas a volver. Sin ellos, el convenio no suma tus años de España aquí.
- Si cobras antes de tiempo y trabajas, vigila los 25.560 dólares. Por encima, te retienen la mitad de lo que pases.
- Si en 2027 pagas 3.100 dólares o más a quien trabaja en tu casa, cotiza. Y sus cotizaciones las gestionas tú ante el IRS.
- Aquí la pensión pública cuenta dólares. El mismo año de trabajo vale distinto según lo que cobraste.
⚖️ Esto es información general, no asesoría. Resumo la nota de la SSA del 26 de octubre de 2026, sus páginas, el convenio con España y su ficha, la publicación 926 del IRS, la ley española y los boletines de las Cortes, consultados el 28 de octubre. Las cuentas y lecturas marcadas son mías. Para tu caso, la SSA, el INSS o un asesor.

Con el I-485 pendiente, a precio completo: el seguro médico en 2027
Desde el 1 de enero de 2027, con el I-485 pendiente puedes contratar un plan del mercado, pero sin ayuda federal. Qué cambia en casa y cuándo vuelve.

El recibo ya no te deja trabajar: el permiso de trabajo sin prórroga
Desde el 14 de octubre de 2026 el recibo de la renovación del EAD ya no prorroga la tarjeta. Qué cambia si tienes un I-485 pendiente.

La factura del gas bajará un 10%: el invierno de 2026 en el Midwest
La EIA prevé que calentar la casa con gas cueste un 10% menos este invierno en el Midwest. La luz sube. Ayudas, plazos y cortes en Illinois.
Sé el primero en comentar
Aún no hay ninguno. Si has pasado por lo mismo, o si algo de lo que cuento no te cuadra, aquí abajo.